從一個重組家庭案例,看懂夫妻財產請求權、特留分與資產傳承的真正風險
一段維持35年的婚姻,夫妻共同生活、分擔家庭支出,一起償還房貸。然而,當家庭進入財產傳承階段,問題逐漸浮現:
結婚多年,不代表房子自然變成夫妻共有;立了遺囑,也不代表財產一定能完全留給指定的孩子。
而富脈這次協助一個重組家庭進行資產傳承規劃時,面對的核心課題。
客戶聽過許多講座,對傳承有所期許但沒有執行,經由介紹讓富脈FUMAX協助規劃整合。
一、富脈資產治理觀察|一間房子,兩段婚姻,四位繼承人
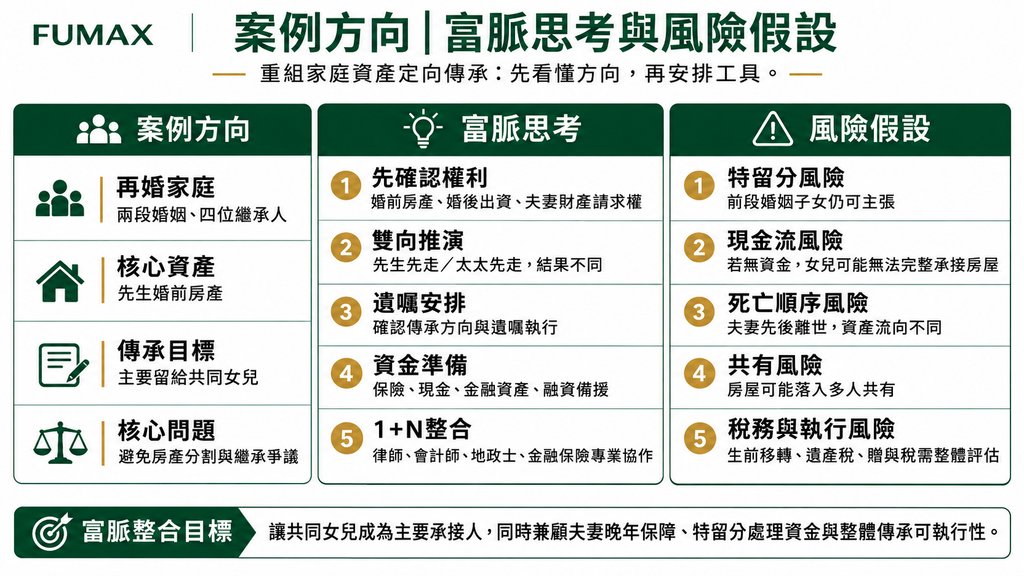
陳太太與先生再婚已約35年。先生在第一段婚姻期間購買了一間房屋,登記在自己名下。再婚後,陳太太多年來協助償還房貸。先生與前妻育有一子一女,與陳太太則育有一名女兒。
夫妻年事漸長,兩人有一個共同願望:
希望未來主要財產能由兩人共同的女兒承接,不希望因第一段婚姻的繼承關係,讓房屋產生分割爭議。
1、陳太太擔心,如果自己比先生先離世,原本預期能繼承先生財產的權利就不再存在,遺產稅及相關稅負、夫妻共同的女兒能否順利承接主要資產?
2、若先生先於陳太太離世,又該如何合理計算遺產稅及相關稅負、妥善處理其他繼承人的特留分,並避免房屋因多人繼承而產生共有或分割爭議,確保夫妻共同的女兒能順利承接主要資產?
因此,富脈將本案規劃重點,從單純的房屋所有權問題,擴大為夫妻雙向繼承與家族資產定向傳承。
二、真正要注意什麼?婚前房產與婚後付出,法律如何認定?
依台灣《民法》第1017條,適用法定財產制的夫妻,婚前及婚後財產原則上各自所有。因此,先生再婚前已合法取得的房屋,不會因再婚35年就自動成為夫妻共有財產。
但是,陳太太並非沒有其他財產權利。
第一,夫妻剩餘財產差額分配請求權。
依《民法》第1030條之1,法定財產制關係消滅時,雙方符合規定的婚後淨財產差額,原則上平均分配。婚後累積的存款、股票、基金及不動產等,可能納入計算;婚前房屋原則上排除,但婚後償還婚前債務(房貸)的情況,仍可能依第1030條之2調整計算。
第二,婚後房貸代償請求權。
依《民法》第1023條,此案陳太太以自己的財產替先生清償債務,此案有符合要件,故可請求償還。實際權利須依房貸契約、資金來源、付款紀錄、雙方約定及時效判斷。
因此,本案不能只看房屋登記在誰名下,而是可確認夫妻各自真正擁有的權利。
三、先生先走,或陳太太先走,財產結果完全不同
這是本案最重要的傳承風險。
情境一|先生先過世
假設夫妻均未另訂財產制,先生死亡時共有四位繼承人:陳太太、共同女兒,以及前段婚姻的一子一女。
在沒有其他特殊因素下,四人的法定應繼分各為1/4。
即使先生立下有效遺囑,指定房屋由共同女兒繼承,仍須考慮其他繼承人的特留分。
依現行《民法》第1223條,陳太太與前段婚姻的兩名子女,特留分原則上各為先生遺產計算基礎的1/8。
若其特留分受侵害,可能依法主張扣減。共同女兒可嘗試與其他繼承人協議,以現金補償換取房屋完整承接;如果協議不成,則可能進入訴訟程序。
情境二|陳太太先過世
陳太太原本預期將來繼承先生財產的權利,不會在她先過世後替女兒保留下來。
先生將來身故時,若沒有在世配偶,三名子女原則上各有1/3法定應繼分。即使先生已立遺囑指定共同女兒取得主要財產,前段婚姻的兩名子女,仍各有1/6的特留分。
更需要注意的是,陳太太自己名下的財產,也可能先由先生與共同女兒繼承;先生取得後,未來又可能進入三名子女的繼承範圍。
因此,夫妻不能只規劃先生過世後的財產分配,而必須同時推演兩人不同的死亡順序。
四、富脈案例整合協作方案|讓家庭意願成為可以執行的傳承安排
FUMAX|重組家庭資產定向傳承暨特留分資金整合方案
本案中,富脈以「1+N資產事務整合」為核心,協助夫妻釐清財產與傳承需求,並提出四項整合規劃方向。
01|資產權利診斷:先確認真正能傳承的財產
從夫妻的房屋、銀行存款、有價證券、保險、債務及房貸出資著手,區分婚前財產、婚後財產與其他依法成立的債權。
進一步評估陳太太可能享有的夫妻剩餘財產分配及代償權利,建立可供專業確認的資產與負債清冊。
02|雙向繼承設計:讓共同女兒成為主要承接人
針對先生先過世及陳太太先過世兩種情境,分別推演資產流向。
檢視夫妻雙方已執行之遺囑內容、遺囑執行人及繼承安排,同時評估其他繼承人的特留分,避免房屋因繼承爭議而陷入長期共有或分割訴訟。
03|資產與金融工具整合:定向傳承、特留分資金與退休生活保障
為使夫妻共同的女兒順利承接主要財產,避免房屋因繼承而產生共有或分割爭議,並兼顧夫妻晚年的生活保障,富脈透過「1+N資產事務整合」,協助客戶完成六項核心規劃。
第一|夫妻財產權利確認:建立傳承基礎
盤點夫妻雙方的不動產、現金、金融資產、保險及負債,釐清婚前與婚後財產、夫妻剩餘財產差額分配請求權,以及婚後房貸代償所可能形成的債權。
分別模擬先生與陳太太先後離世的情境,試算遺產稅、特留分及相關資金需求,作為整體傳承架構的設計依據。
第二|夫妻雙方遺囑及遺囑執行人:確立傳承方向
分別規劃夫妻雙方的遺囑及遺囑執行人,明確指定共同女兒為主要財產承接人。
同時考量不同死亡順序所產生的繼承權與特留分問題,預先設計協議補償及遺產分配方式,降低不動產共有、分割及繼承爭議。
第三|分年贈與:提前移轉現金及金融資產
在保留夫妻晚年生活所需資產的前提下,善用每年贈與稅免稅額,將夫妻各自名下的現金及金融資產,逐步移轉給共同女兒。
透過分年贈與,提前建立女兒名下的傳承準備金,作為未來支付遺產稅、特留分協議補償及相關繼承費用的資金來源,並兼顧整體財稅效益。
第四|人壽保險:建立特留分處理所需的流動資金
檢視夫妻雙方既有的保單、保障額度及受益人安排,並依年齡、健康狀況、核保條件與保費負擔,評估適當的人壽保險規劃,指定共同女兒為相關傳承保單的身故受益人。
透過身故保險金給付,讓女兒在繼承發生時具備資金調度能力,支應特留分協議補償及相關稅費,降低因資金不足而被迫出售房屋的風險。
第五|不動產融資:建立資金調度備援機制
預先評估不動產價值、可融資額度、授信條件及未來還款能力,將不動產融資納入傳承備援方案。
若實際特留分補償或繼承相關費用超出原先規劃,可在具備合法擔保權限及符合金融機構授信條件下,透過融資取得必要資金,提高完整承接房屋的可行性。
第六|夫妻晚年退休生活保障:整合現金及人壽保險
在執行財產移轉前,優先試算夫妻共同生活及一方離世後的退休支出、醫療費用、長期照護與緊急資金需求。
透過保留適足的現金準備,搭配人壽保險的契約給付及生存配偶保障安排,同時兼顧居住權益,讓夫妻在資產逐步移轉的過程中,仍能維持生活品質、經濟安全與財務自主權。
透過上述六項規劃,富脈將法律權利、遺囑安排、財稅規劃、金融工具及退休生活保障,整合為一套具備執行條件的家族資產傳承方案。
財產診斷釐清權利,遺囑確立方向,分年贈與提前移轉,人壽保險建立資金,不動產融資提供備援,退休規劃保障晚年。
各項工具須依實際法律、財稅及金融條件,由相關專業人員協作執行,而非以單一工具取代其他繼承人的合法權利。
富脈所追求的,不只是讓財產順利傳承給指定的下一代,更是讓上一代安心生活、下一代有能力承接,使家庭的傳承意願真正具備實現的條件。
04|專業協作與長期延續:兼顧夫妻晚年保障
傳承不能只考慮下一代取得多少,也必須保障夫妻在世時的居住及經濟安全。
因此,本案同步評估適當的生前財產安排、信託可行性、居住保障與生活現金流需求。
由富脈協調合格律師、會計師、地政士、信託及金融保險專業人員,依各自法定職責辦理必要的契約、登記、金融商品及稅務事項。
富脈的角色,是讓分散的法律、財務與專業資源,形成一致且可執行的家族傳承規劃。
五、富脈觀點|真正的傳承,不只是決定把房子留給誰
陳太太的案例,反映出許多重組家庭共同面臨的問題:
夫妻有共同的傳承意願,法律卻未必會自動按照家庭期待分配財產。
遺囑可以確認意願,卻需要考慮特留分;生前資產移轉可以改變財產結構,卻必須兼顧稅務與晚年保障;金融工具可以建立流動性,卻不能取代權利安排。
富脈認為,真正完整的家族傳承,應同時解決三件事:
財產權利清楚、家庭意願明確、執行資源到位。
當資產、法律及家族關係都能提前安排,財富才不會在繼承發生時,成為下一代的衝突來源。
今日清晰・明日延續。
富脈透過1+N資產事務整合,協助個人、家庭、企業主與家族,把複雜的資產問題轉化為清晰、可選擇、可執行的安排。
FUMAX 富脈國際資產管理事務有限公司
法規依據及資料來源
查證基準:2026年11月21日。
- 法務部《民法》現行條文:第1017、1023、1030條之1至之4、1138、1144、1187、1223、1225條。
- 《民法親屬編施行法》:第6條之2,新舊夫妻財產制度銜接。
- 2026年8月17日《民法》第1223條修正公布:修正公布後六個月施行。
- 財政部《遺產及贈與稅法》:2026年9月11日修正,第15、17條之1等規定。
- 《保險法》:第112條,指定受益人之死亡保險金規定。
案例採去識別化方式呈現,部分細節僅供法律情境說明。富脈已就傳承需求提出整合規劃方向;經過專業查核或執行的遺囑、信託、保險及不動產移轉,此案已正式完成。