01|新聞說明
2026年11月5日,最新物價統計顯示,遺產及贈與稅免稅額可能於2027年提高。依目前估算,遺產稅免稅額可由1,333萬元提高至1,492萬元;贈與稅免稅額則可能由244萬元提高至273萬元。
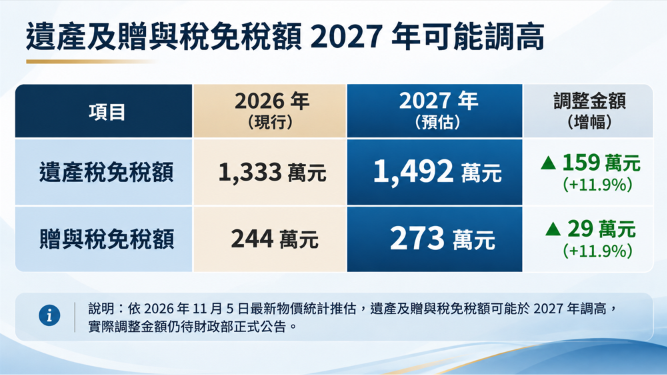
但這些數字尚待財政部年底正式公告。
與此同時,2026年9月13日已生效的《遺產及贈與稅法》第6條、第15條修正,被繼承人死亡前2年內,若曾贈與配偶、各順序繼承人及其配偶等特定親屬財產,該財產依法併入遺產總額時,改由受贈人依受贈財產占遺產總額的比例負擔相應遺產稅,不再全部由繼承人承擔。即使受贈人不是實際繼承人,也可能有納稅義務。
02|真正要注意什麼?
生前贈與符合贈與稅免稅額,不代表死亡時一定不計入遺產。
財政部臺北國稅局公布一個案例:祖父死亡前兩年贈與長孫200萬元,死亡時另有遺產3,800萬元,全案遺產稅為200萬元。
依新制計算:
- 修法前: 遺產稅200萬元由全體繼承人負擔。
- 修法後: 長孫須負擔10萬元,其餘190萬元由全體繼承人負擔。
案例中的10萬元,是以受贈金額占遺產總額5%計算,並非每筆200萬元贈與都要繳10萬元。
依修正後《遺產及贈與稅法》第6條、第15條,死亡前兩年對特定親屬的贈與,應注意併計遺產及受贈人納稅責任。
03|富脈觀點|建議作法
1、提前安排贈與時程
確認年度免稅額、受贈人及移轉時點,避免只看單年贈與稅,卻忽略後續遺產稅。
2、搭配保險與現金流安排
可評估壽險保障的指定受益人及分期給付功能,具有要保人個人意志的傳承保障設計、現金準備及他意信託機制,協助家人因應繼承時可能產生的稅款;保險仍須注意實質課稅及保單權利安排。
3、整合財產移轉與稅務風險
富脈透過「1+N資產事務整合」,協助家庭盤點財產、受贈人、稅源與傳承目標,再由專業會計師、律師及金融機構協同執行。
節稅不是傳承規劃的全部,讓財產真正按照家庭意願移轉,才是目的。
📖 延伸閱讀|新聞與法規依據
01|中央社|2027年遺贈稅免稅額調整預估
02|財政部臺北國稅局|死亡前兩年贈與及受贈人負擔案例
03|財政部|遺產及贈與稅法